
Die Fed legt eine Pause ein: Was das für Ihre Kredite, Ihre Währung und Ihr Erspartes bedeutet
Die Federal Reserve ließ ihren Leitzins unverändert, schließt aber eine Erhöhung im Dezember nicht aus. Die Folgen spüren Sie über den Dollar, Kredite und die Preise importierter Waren.
Was das für Sie bedeutet · Analyse
Veröffentlicht am 29.10.2026 · Aktualisiert am 29.10.2026 · Chronologie ansehen
Was geschehen ist
28. Oktober. Die US-Notenbank Federal Reserve (Fed) hat ihren Leitzins in einer Spanne von 3,75 % bis 4 % belassen. Die Abstimmung endete 10 zu 2: Gouverneurin Lisa Cook und die Präsidentin der Fed von Cleveland, Beth Hammack, wollten ihn um einen weiteren Viertelprozentpunkt anheben. In ihrer Erklärung teilte die Fed mit, die Inflation sei „weiterhin erhöht“ und sie werde weitere Informationen abwarten, bevor sie über ihren nächsten Schritt entscheide.
Wie es dazu kam. Am 16. September hatte die Fed den Zins einstimmig um einen Viertelprozentpunkt angehoben, die erste Erhöhung seit 2023. Die jährliche Inflationsrate in den USA erreichte im September 3,7 %, fast das Doppelte des Ziels von 2 %, getrieben von der Energie: Benzin ist 34,2 % teurer als vor einem Jahr.
Was Kevin Warsh sagte. Der Fed-Vorsitzende erklärte, der Ausschuss habe eine Pause zur Bewertung vorgezogen, und „die geldpolitische Medizin beginnt ein wenig zu wirken“. Vor der Entscheidung bezifferten Händler die Wahrscheinlichkeit einer weiteren Erhöhung im Dezember auf rund 78 %, laut dem FedWatch-Tool der CME Group.
Der politische Kontext. Die Entscheidung fiel sechs Tage vor den Zwischenwahlen am 3. November. Präsident Donald Trump hat wiederholt niedrigere Zinsen gefordert. Es gibt keine Hinweise darauf, dass die Fed ihre Entscheidung an den Wahlkalender geknüpft hat.
Wie es Sie erreicht
Der Leitzins der Fed ist der Grundpreis für Geld in Dollar. Da der Dollar die Währung ist, in der ein Großteil des Welthandels und der weltweiten Schulden abgerechnet wird, wirkt dieser Preis weit über die USA hinaus.
| Kanal | Wirkung | Warum |
|---|---|---|
| Kredite und Hypotheken | Hoch in den USA | In den USA liegt der Zins für 30-jährige Hypotheken im Durchschnitt bei 7,32 % (Freddie Mac, 22. Oktober), gegenüber 6,19 % vor einem Jahr. Kreditkarten und Kredite mit variablem Zins folgen der Fed fast unmittelbar. Außerhalb der USA bestimmt die jeweilige Zentralbank, doch eine straffe Fed nimmt ihr Spielraum für Zinssenkungen. |
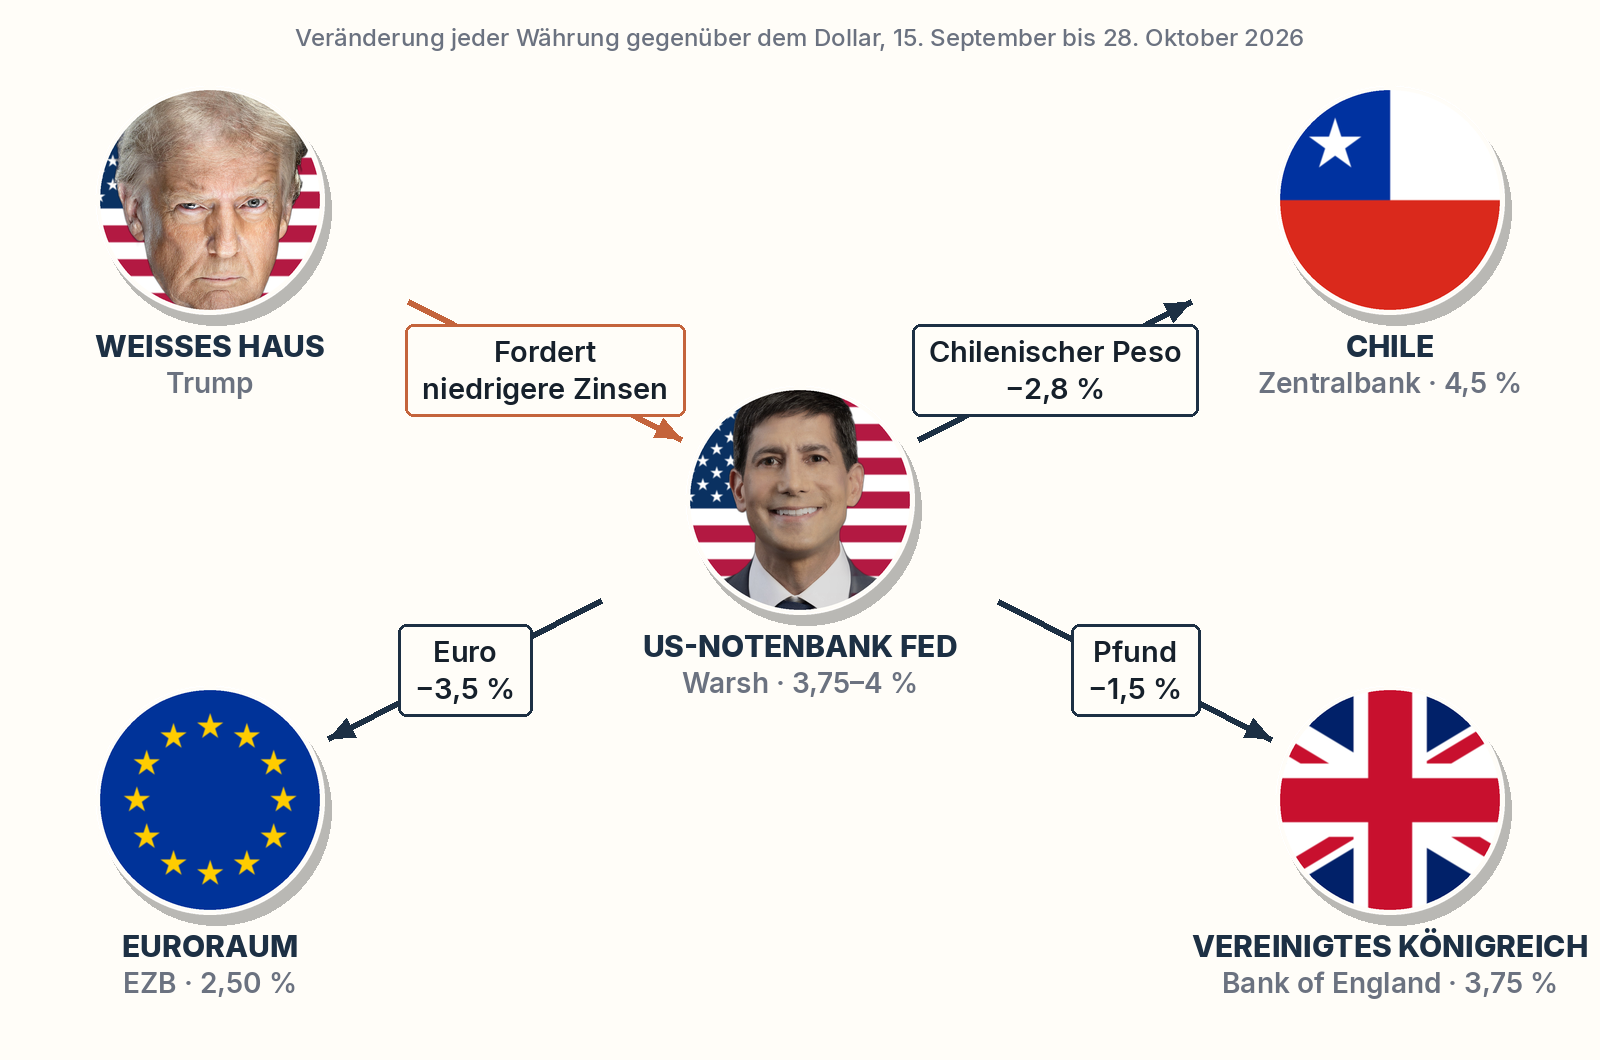
| Der Dollar und Ihre Währung | Hoch | Höhere Dollarzinsen ziehen Kapital in die USA und stärken den Dollar. Seit dem Vortag der Erhöhung im September verlor der Euro 3,5 % gegenüber dem Dollar, der chilenische Peso 2,8 % und das Pfund 1,5 %. Nicht alles ist auf die Fed zurückzuführen: Auch die Energie und die geopolitische Unsicherheit spielen eine Rolle. |
| Importierte Inflation | Mäßig | Öl, Mobiltelefone, Computer und viele Lebensmittel werden in Dollar bezahlt. Verliert Ihre Währung an Wert, werden diese Produkte teurer, auch wenn sich ihr Dollarpreis nicht ändert. |
| Ersparnisse | Mäßig, positiv | Bei hohen Zinsen werfen Einlagen und Sparkonten mehr ab. Steigt die Inflation jedoch schneller als Ihr Zins, verlieren die Ersparnisse trotzdem an Kaufkraft. |
| Schwellenländer | Mäßig | Regierungen und Unternehmen mit Dollarschulden zahlen mehr, wenn sie diese Schulden refinanzieren, und Kapital fließt tendenziell in die USA ab. Die Wirkung ist ungleichmäßig: Die indische Rupie wertete im selben Zeitraum sogar leicht auf. |
Der Faktor China
Es gibt noch einen Aspekt, den nur wenige beachten: wer den Vereinigten Staaten Geld leiht. Wenn sich die US-Regierung verschuldet, gibt sie Staatsanleihen (Treasuries) aus. China war jahrelang einer der größten Käufer, hält heute aber deutlich weniger.
Warum das wichtig ist. Wenn ein großer Käufer nicht mehr kauft, muss das Finanzministerium höhere Zinsen bieten, um seine Schulden zu platzieren. Die zehnjährige US-Staatsanleihe schloss am 5. Oktober bei 5,31 %, dem höchsten Stand seit Mai 2002, und lag am 28. Oktober bei 5,05 %. Dieser Zinssatz dient in weiten Teilen der Welt als Referenz für Hypotheken und Kredite. China ist neben der Inflation und den Zinserhöhungen der Fed nur einer der Faktoren hinter diesem Anstieg.
Was China nicht kann, ist „Dollar drucken“: Nur die Fed gibt sie aus. Was China jedoch kann, ist US-Schulden verkaufen oder keine mehr kaufen und seine Reserven in anderen Vermögenswerten anlegen, etwa in Gold. Das nennt man Entdollarisierung, und sie kommt bislang nur langsam voran: Der Dollar bleibt die dominierende Währung im Welthandel und bei den weltweiten Reserven.
Was es in Ihrer Region bedeutet
Auf der Website öffnet sich dieser Abschnitt automatisch für die Region, aus der Sie lesen. Sie können sich auch die anderen ansehen.
Ein Präzedenzfall
Zwischen März 2022 und Juli 2023 hob die Fed ihren Leitzins von nahezu null auf 5,25 %–5,50 % an, um die Inflation zu bremsen. Der Dollar erreichte 2022 seinen höchsten Stand seit 20 Jahren: Der Euro fiel unter einen Dollar, das Pfund erreichte im September ein Rekordtief (inmitten einer eigenen Krise um den britischen Haushalt), und der chilenische Peso überschritt die Marke von 1.000 pro Dollar, woraufhin die chilenische Zentralbank im Juli am Markt intervenierte. Die Lehre: Wenn die Fed die Zinsen erhöht, spürt der Rest der Welt das zuerst bei seiner Währung und erst danach bei seinen Krediten. Heute ist die Straffung deutlich geringer, bislang ein Viertelprozentpunkt.
Was jeder Akteur will
| Akteur | Was er will | Was er riskiert |
|---|---|---|
| Die Fed (Warsh) | Die Inflation von 3,7 % zurück auf 2 % bringen, ohne eine Rezession auszulösen. | Zu stark erhöhen und die Beschäftigung bremsen, oder zu wenig erhöhen und die Inflation sich festsetzen lassen. |
| Cook und Hammack | Sofort erhöhen, ohne abzuwarten. | In der Minderheit zu bleiben, falls die nächsten Daten zeigen, dass die Inflation nachlässt. |
| Weißes Haus (Trump) | Niedrigere Zinsen, die Kredite und Staatsschulden verbilligen. | Dass der Druck auf die Fed als Einmischung gewertet wird und das Misstrauen gegenüber dem Dollar wächst. |
| Andere Zentralbanken | Ihre Währung verteidigen, ohne die eigene Wirtschaft abzuwürgen. | Die Zinsen länger hoch halten zu müssen, als es ihre Wirtschaft erfordert. |
| Märkte | Den nächsten Schritt vorwegnehmen: Sie setzen zu rund 78 % auf eine Erhöhung im Dezember. | Eine unerwartete Wende bewegt Währungen und Börsen schlagartig. |
| China | Weniger abhängig vom Dollar und von den Schulden der Vereinigten Staaten werden. | Dass seine Anleihen an Wert verlieren, wenn es zu schnell verkauft. |
Zwei Lesarten der Pause
Beide Lesarten haben eines gemeinsam: Die Fed denkt nicht an Zinssenkungen. Für Ihren Geldbeutel bedeutet das, dass teure Kredite und ein starker Dollar wahrscheinlich noch einige Monate anhalten. Dies ist eine Analyse, keine belegte Tatsache.
Unsere Prognosen
Worauf zu achten ist
- 29. Oktober: Entscheidung der Europäischen Zentralbank.
- 3. November: Zwischenwahlen in den USA.
- 5. November: Entscheidung der Bank of England.
- 10. November: Inflationsdaten für Oktober in den USA. Diese Zahl kann die Fed am stärksten beeinflussen.
- 8. und 9. Dezember: letzte Sitzung der Fed in diesem Jahr, mit neuen Wirtschaftsprojektionen.
- 15. Dezember: Entscheidung der chilenischen Zentralbank.
Chronologie
- Veröffentlichung der Analyse mit drei offenen Prognosen.
Bislang wurde eine Prognose aufgelöst, und sie traf zu (EU-Gipfel, Analyse vom 14. Oktober). Der Zähler wird aktualisiert, sobald eine Prognose fällig wird.
Quellen und Methode14 Quellen · Fakten getrennt von Analyse
Fakten: Federal Reserve (Mitteilungen vom 16. September und vom 28. Oktober, Sitzungskalender), US-Arbeitsstatistikbehörde (Verbraucherpreisindex für September, 14. Oktober), US-Finanzministerium (ausländische Anleihegläubiger, TIC-System, und tägliche Renditekurve), Freddie Mac (Hypothekenumfrage vom 22. Oktober), Europäische Zentralbank (Leitzinsen und Referenzwechselkurse), Bank of England, Banco Central de Chile (beobachteter Dollarkurs und Leitzins), Fortune (18. und 28. Oktober), CNN, ABC News und CBS News (28. Oktober) sowie CME Group FedWatch (via Fortune).
Wechselkurse: Verglichen werden der 15. September (Vortag der Erhöhung) und der 28. Oktober, anhand der Referenzkurse der EZB und des dólar observado der chilenischen Zentralbank.
Methode: Jede Prognose hat ein Datum und eine objektive Überprüfungsregel. Die Wahrscheinlichkeiten sind unsere Einschätzung, keine Gewissheit. Lässt sich eine Prognose nicht eindeutig auflösen, weisen wir sie als nicht auflösbar aus.
Weitere Meldungen
Sergio Garcia verlässt LIV Golf und will 2027 auf der DP World Tour spielen
Garcia wechselt von LIV Golf zur DP World Tour, strebt eine Rückkehr in Europas Ryder-Cup-Team an und hält sich eine mögliche Rückkehr auf die PGA Tour offen.
El Salvador entsendet Tausende Soldaten nach Haiti, nachdem vier Militärangehörige vermisst werden
El Salvador hat Tausende Soldaten nach Haiti entsandt, nachdem vier salvadorianische Angehörige einer von den UN unterstützten Truppe gegen Banden nach einem Hinterhalt verschwunden sind. Die beiden Regierungen sind uneins über vier Leichen, die Haiti übergeben hat.
Albanische Oppositionsabgeordnete zünden bei Abstimmung über Zentralbank Leuchtfackeln im Parlament
Oppositionsmitglieder füllten das albanische Parlament mit Rauch, als sie versuchten, einen Gesetzentwurf zur Zentralbank zu blockieren. Dies geschah vor dem Hintergrund wochenlanger, von Studierenden angeführter Proteste, die den Rücktritt von Ministerpräsident Edi Rama fordern.
Kommentare