
La Fed pone pausa: qué significa para tu crédito, tu moneda y tus ahorros
La Reserva Federal no movió su tasa, pero no descarta subirla en diciembre. El efecto llega a tu bolsillo por el dólar, los créditos y los precios de lo importado.
En qué te afecta · Análisis
Publicado el 29.10.2026 · Actualizado el 29.10.2026 · Ver cronología
Qué pasó
28 de octubre. La Reserva Federal de Estados Unidos (la Fed) mantuvo su tasa de interés de referencia en un rango de 3,75 % a 4 %. La votación fue 10 a 2: la gobernadora Lisa Cook y la presidenta de la Fed de Cleveland, Beth Hammack, querían subirla un cuarto de punto más. En su comunicado, la Fed dijo que la inflación "sigue elevada" y que esperará más información antes de decidir su próximo paso.
Cómo se llegó aquí. El 16 de septiembre la Fed subió la tasa en un cuarto de punto, de forma unánime, la primera alza desde 2023. La inflación anual de Estados Unidos llegó a 3,7 % en septiembre, casi el doble de la meta de 2 %, empujada por la energía: la gasolina está 34,2 % más cara que hace un año.
Lo que dijo Kevin Warsh. El presidente de la Fed explicó que el comité prefirió hacer una pausa para evaluar, y que "la medicina monetaria está empezando a funcionar un poco". Antes de la decisión, los operadores asignaban cerca de un 78 % de probabilidad a una nueva alza en diciembre, según la herramienta FedWatch de CME Group.
El contexto político. La decisión llegó seis días antes de las elecciones de medio término del 3 de noviembre. El presidente Donald Trump ha pedido repetidamente tasas más bajas. No hay indicios de que la Fed haya ligado su decisión al calendario electoral.
Por dónde te llega
La tasa de la Fed es el precio base del dinero en dólares. Como el dólar es la moneda con que se paga buena parte del comercio y de la deuda del mundo, ese precio viaja lejos de Estados Unidos.
| Canal | Efecto | Por qué |
|---|---|---|
| Créditos e hipotecas | Alto en EE. UU. | En Estados Unidos, la hipoteca a 30 años promedia 7,32 % (Freddie Mac, 22 de octubre), frente a 6,19 % hace un año. Tarjetas y créditos de tasa variable siguen a la Fed casi de inmediato. Fuera de Estados Unidos manda el banco central de cada país, pero una Fed dura le quita espacio para bajar tasas. |
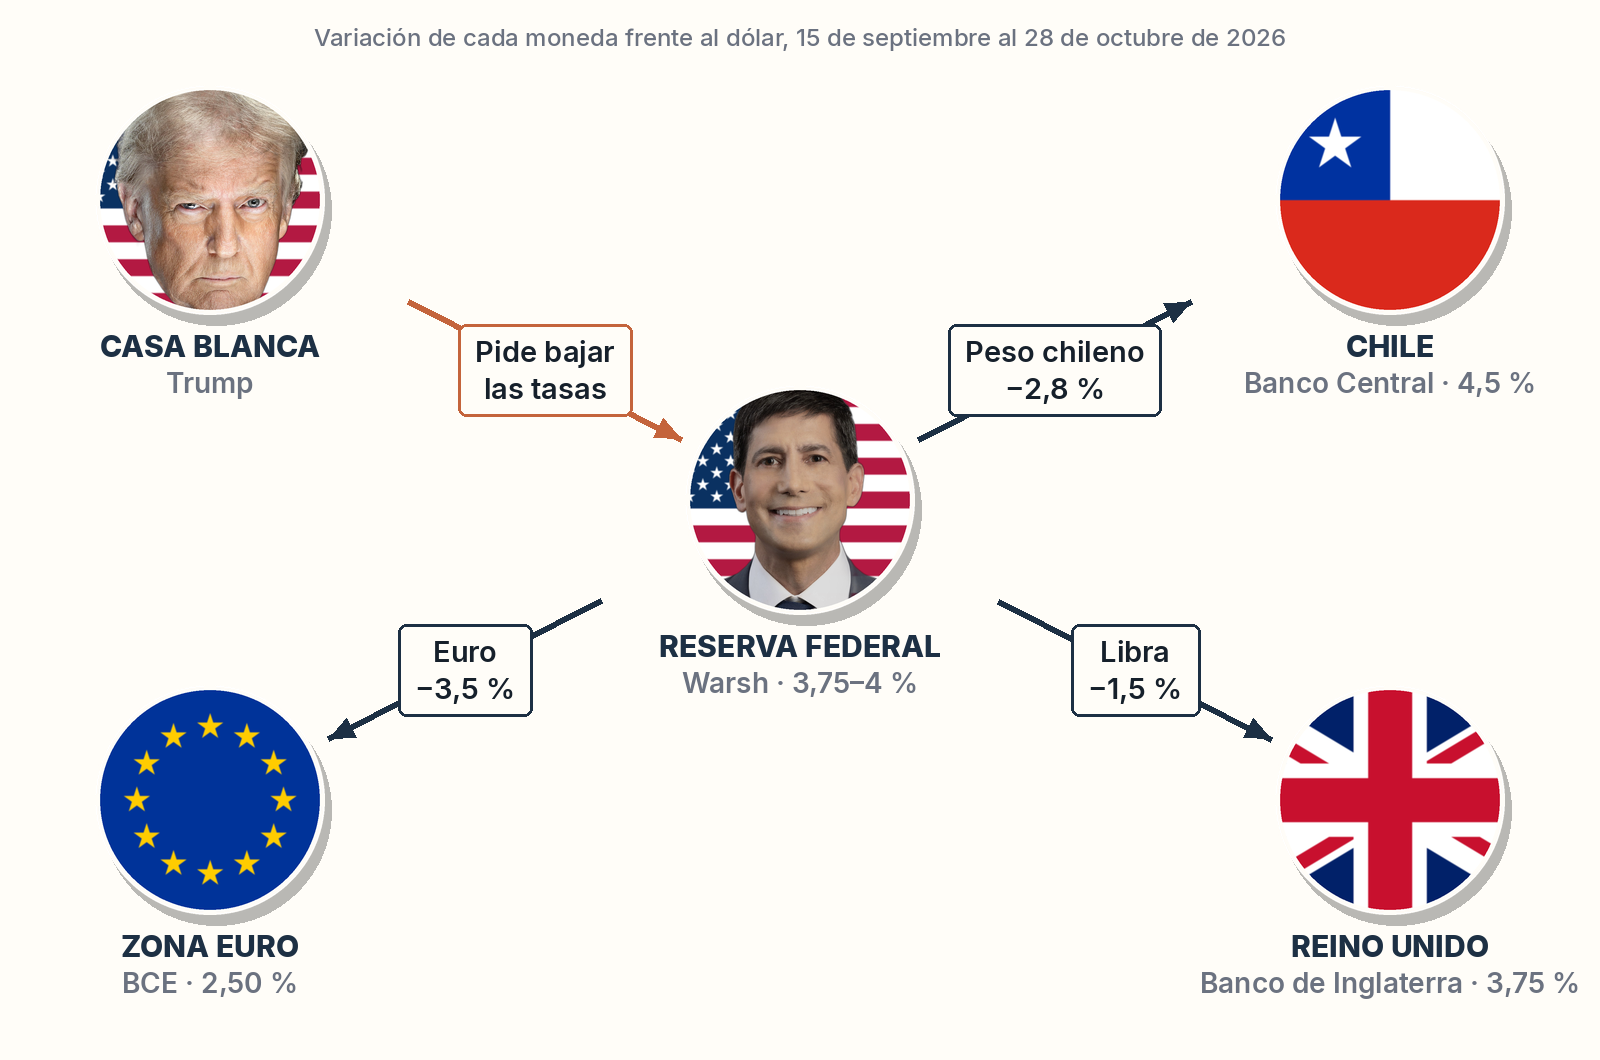
| El dólar y tu moneda | Alto | Tasas más altas en dólares atraen capitales hacia Estados Unidos y fortalecen el dólar. Desde la víspera del alza de septiembre, el euro perdió 3,5 % frente al dólar, el peso chileno 2,8 % y la libra 1,5 %. No todo se explica por la Fed: también pesan la energía y la incertidumbre geopolítica. |
| Inflación importada | Moderado | El petróleo, los celulares, los computadores y muchos alimentos se pagan en dólares. Si tu moneda pierde valor, esos productos suben aunque su precio en dólares no cambie. |
| Ahorro | Moderado, a favor | Con tasas altas, los depósitos y las cuentas de ahorro pagan más. Pero si la inflación corre más rápido que tu interés, el ahorro igual pierde poder de compra. |
| Mercados emergentes | Moderado | Gobiernos y empresas que deben en dólares pagan más al renovar esa deuda, y el capital tiende a salir hacia Estados Unidos. El efecto no es parejo: la rupia india incluso se apreció levemente en el mismo período. |
El factor China
Hay otra pieza que pocos miran: quién le presta dinero a Estados Unidos. Cuando el gobierno estadounidense se endeuda, emite bonos del Tesoro. China fue durante años uno de sus mayores compradores; hoy tiene bastante menos.
Por qué importa. Si un comprador grande deja de comprar, el Tesoro tiene que ofrecer intereses más altos para colocar su deuda. El bono a 10 años de Estados Unidos cerró en 5,31 % el 5 de octubre, su nivel más alto desde mayo de 2002, y el 28 de octubre estaba en 5,05 %. Esa tasa es referencia para hipotecas y créditos en buena parte del mundo. China es solo uno de los factores detrás de esa subida, junto con la inflación y las alzas de la Fed.
Lo que China no puede hacer es "imprimir dólares": solo la Fed los emite. Lo que sí puede hacer es vender deuda estadounidense, o dejar de comprarla, y guardar sus reservas en otros activos, como el oro. A eso se le llama desdolarización, y por ahora avanza lento: el dólar sigue siendo la moneda dominante del comercio y de las reservas del mundo.
Lo que significa en tu región
En el sitio, esta sección se abrirá sola en la región desde donde lees. Puedes ver las otras.
Un precedente
Entre marzo de 2022 y julio de 2023, la Fed subió su tasa desde casi cero hasta 5,25 %–5,50 % para frenar la inflación. El dólar llegó en 2022 a su nivel más alto en 20 años: el euro cayó por debajo de un dólar, la libra tocó un mínimo histórico en septiembre (en medio de una crisis propia por el presupuesto británico) y el peso chileno superó los 1.000 por dólar, lo que llevó al Banco Central de Chile a intervenir el mercado en julio. La lección: cuando la Fed sube, el resto del mundo lo siente en su moneda antes que en sus créditos. Hoy el ajuste es mucho más pequeño, de un cuarto de punto hasta ahora.
Qué busca cada actor
| Actor | Qué busca | Qué arriesga |
|---|---|---|
| La Fed (Warsh) | Llevar la inflación de 3,7 % de vuelta a 2 % sin provocar una recesión. | Subir de más y frenar el empleo, o subir de menos y que la inflación se instale. |
| Cook y Hammack | Subir ya, sin esperar. | Quedar en minoría si los próximos datos muestran que la inflación cede. |
| Casa Blanca (Trump) | Tasas más bajas, que abaratan créditos y deuda pública. | Que la presión sobre la Fed se lea como interferencia y suba la desconfianza en el dólar. |
| Otros bancos centrales | Defender su moneda sin ahogar su propia economía. | Tener que mantener tasas altas más tiempo del que su economía necesita. |
| Mercados | Anticipar el próximo paso: apuestan cerca de 78 % por un alza en diciembre. | Un giro inesperado mueve monedas y bolsas de golpe. |
| China | Depender menos del dólar y de la deuda de Estados Unidos. | Que sus bonos pierdan valor si vende demasiado rápido. |
Dos lecturas de la pausa
Ambas lecturas comparten algo: la Fed no está pensando en bajar tasas. Para tu bolsillo, eso significa que el crédito caro y el dólar fuerte probablemente sigan unos meses más. Esto es análisis, no un hecho comprobado.
Nuestros pronósticos
Qué mirar
- 29 de octubre: decisión del Banco Central Europeo.
- 3 de noviembre: elecciones de medio término en Estados Unidos.
- 5 de noviembre: decisión del Banco de Inglaterra.
- 10 de noviembre: inflación de octubre en Estados Unidos. Es el dato que más puede inclinar a la Fed.
- 8 y 9 de diciembre: última reunión del año de la Fed, con nuevas proyecciones económicas.
- 15 de diciembre: decisión del Banco Central de Chile.
Cronología
- Publicación del análisis con tres pronósticos abiertos.
Un pronóstico resuelto hasta ahora, y fue acierto (cumbre europea, análisis del 14 de octubre). El contador se actualiza cuando vence cada pronóstico.
Fuentes y método14 fuentes · hechos separados de análisis
Hechos: Reserva Federal (comunicados del 16 de septiembre y del 28 de octubre, calendario de reuniones), Oficina de Estadísticas Laborales de EE. UU. (IPC de septiembre, 14 de octubre), Departamento del Tesoro de EE. UU. (tenedores extranjeros de bonos, sistema TIC, y curva diaria de rendimientos), Freddie Mac (encuesta de hipotecas del 22 de octubre), Banco Central Europeo (tasas oficiales y tipos de cambio de referencia), Banco de Inglaterra, Banco Central de Chile (dólar observado y tasa de política monetaria), Fortune (18 y 28 de octubre), CNN, ABC News y CBS News (28 de octubre), y CME Group FedWatch (vía Fortune).
Tipos de cambio: se comparan el 15 de septiembre (víspera del alza) y el 28 de octubre, con las referencias del BCE y el dólar observado del Banco Central de Chile.
Método: cada pronóstico tiene fecha y una regla objetiva de verificación. Las probabilidades son nuestra estimación, no una certeza. Si un pronóstico no se puede resolver con claridad, lo informamos como no resoluble.
Más noticias
Sergio García deja LIV Golf y afirma que jugará en el DP World Tour en 2027
García deja LIV Golf para jugar en el DP World Tour, aspira a volver al equipo europeo de la Ryder Cup y mantiene abierta una posible vuelta al PGA Tour.
El Salvador despliega miles de soldados en Haití tras la desaparición de cuatro militares
El Salvador ha enviado miles de soldados a Haití después de que cuatro miembros salvadoreños de una fuerza contra las pandillas respaldada por la ONU desaparecieran tras una emboscada. Los dos gobiernos discrepan sobre cuatro cuerpos entregados por Haití.
Diputados de la oposición albanesa encienden bengalas en el Parlamento durante una votación sobre el banco central
Miembros de la oposición llenaron de humo el Parlamento de Albania mientras intentaban obstruir un proyecto de ley sobre el banco central, en medio de semanas de protestas encabezadas por estudiantes que exigen la dimisión del primer ministro, Edi Rama.
Comentarios