
La Fed marque une pause : ce que cela change pour vos crédits, votre monnaie et votre épargne
La Réserve fédérale n’a pas bougé son taux, mais n’exclut pas une hausse en décembre. L’effet atteint votre portefeuille par le dollar, les crédits et le prix des importations.
Ce que ça change pour vous · Analyse
Publié le 29/10/2026 · Mis à jour le 29/10/2026 · Voir la chronologie
Ce qui s'est passé
28 octobre. La Réserve fédérale des États-Unis (la Fed) a maintenu son taux directeur dans une fourchette de 3,75 % à 4 %. Le vote s'est soldé par 10 voix contre 2 : la gouverneure Lisa Cook et la présidente de la Fed de Cleveland, Beth Hammack, souhaitaient le relever d'un quart de point supplémentaire. Dans son communiqué, la Fed a indiqué que l'inflation « reste élevée » et qu'elle attendra davantage d'informations avant de décider de sa prochaine étape.
Comment on en est arrivé là. Le 16 septembre, la Fed a relevé son taux d'un quart de point, à l'unanimité, une première hausse depuis 2023. L'inflation annuelle aux États-Unis a atteint 3,7 % en septembre, près du double de l'objectif de 2 %, tirée par l'énergie : l'essence est 34,2 % plus chère qu'il y a un an.
Ce qu'a dit Kevin Warsh. Le président de la Fed a expliqué que le comité avait préféré marquer une pause pour évaluer la situation, et que « le remède monétaire commence à agir un peu ». Avant la décision, les opérateurs attribuaient une probabilité d'environ 78 % à une nouvelle hausse en décembre, selon l'outil FedWatch de CME Group.
Le contexte politique. La décision est intervenue six jours avant les élections de mi-mandat du 3 novembre. Le président Donald Trump a réclamé à plusieurs reprises des taux plus bas. Rien n'indique que la Fed ait lié sa décision au calendrier électoral.
Par où cela vous touche
Le taux de la Fed est le prix de base de l'argent en dollars. Comme le dollar est la monnaie dans laquelle se règle une bonne partie du commerce et de la dette mondiaux, ce prix se répercute bien au-delà des États-Unis.
| Canal | Effet | Pourquoi |
|---|---|---|
| Crédits et prêts immobiliers | Élevé aux États-Unis | Aux États-Unis, le prêt immobilier à 30 ans s'établit en moyenne à 7,32 % (Freddie Mac, 22 octobre), contre 6,19 % il y a un an. Les cartes et les crédits à taux variable suivent la Fed presque immédiatement. Hors des États-Unis, c'est la banque centrale de chaque pays qui décide, mais une Fed ferme lui laisse moins de marge pour baisser ses taux. |
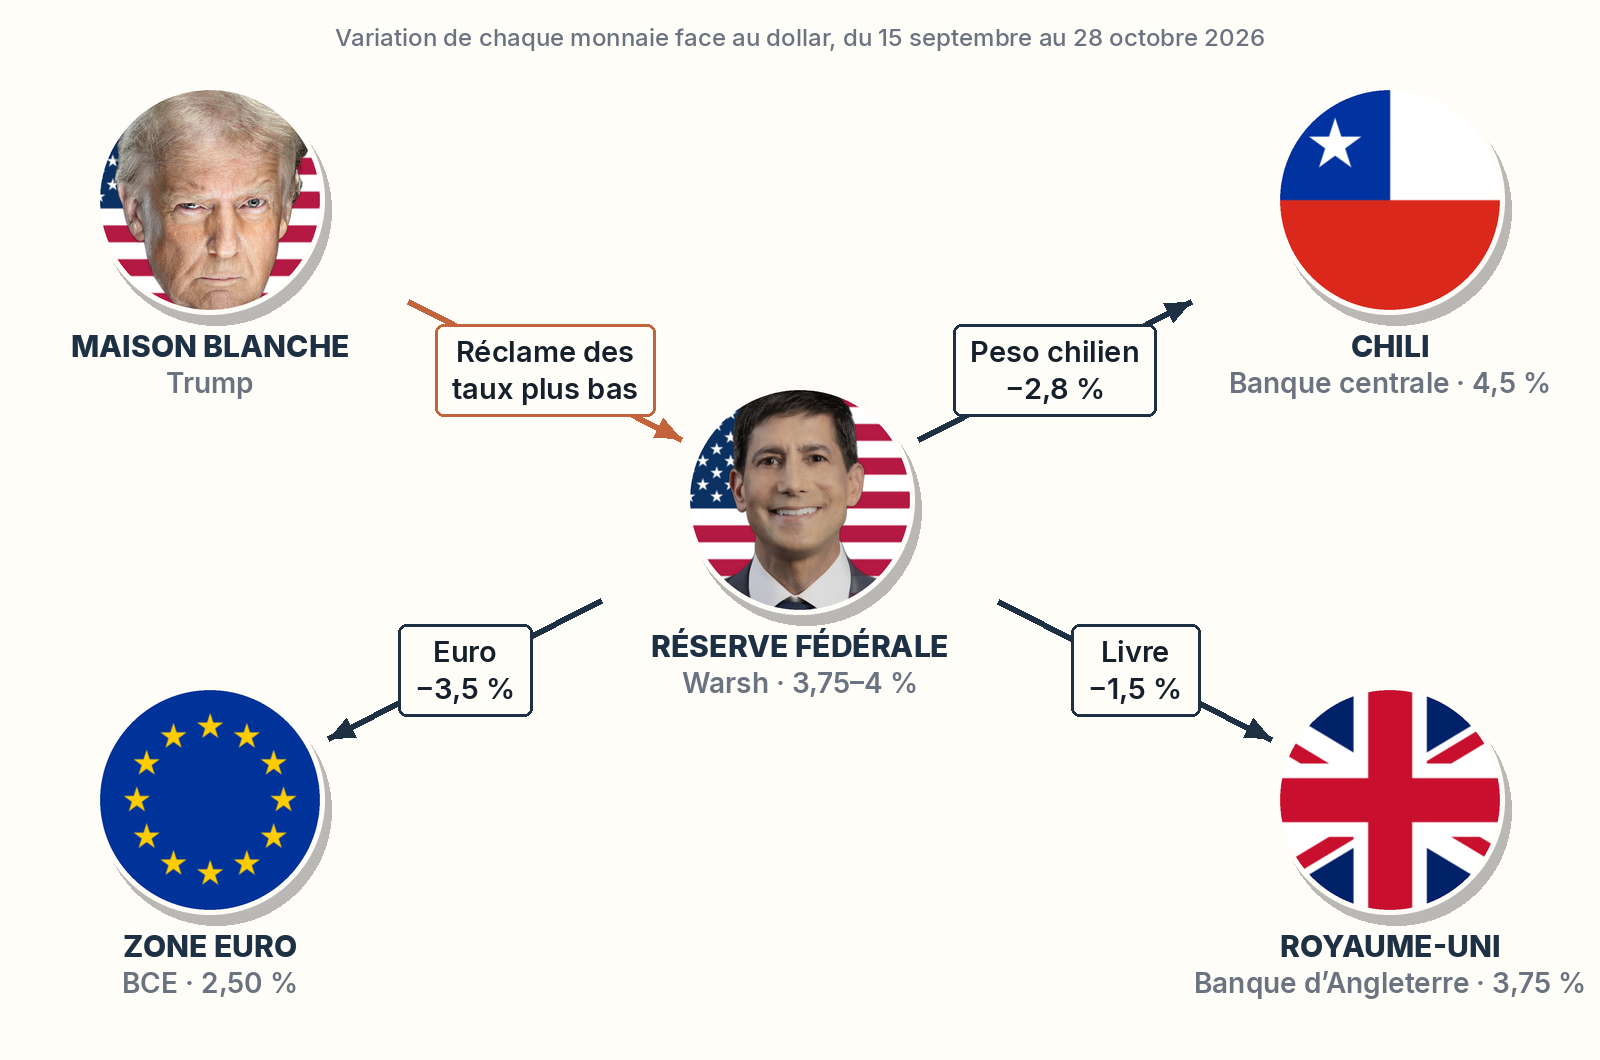
| Le dollar et votre monnaie | Élevé | Des taux plus élevés en dollars attirent les capitaux vers les États-Unis et renforcent le dollar. Depuis la veille de la hausse de septembre, l'euro a perdu 3,5 % face au dollar, le peso chilien 2,8 % et la livre 1,5 %. Tout ne s'explique pas par la Fed : l'énergie et l'incertitude géopolitique pèsent aussi. |
| Inflation importée | Modéré | Le pétrole, les téléphones portables, les ordinateurs et de nombreux aliments se paient en dollars. Si votre monnaie perd de la valeur, ces produits augmentent même si leur prix en dollars ne change pas. |
| Épargne | Modéré, favorable | Avec des taux élevés, les dépôts et les comptes d'épargne rapportent davantage. Mais si l'inflation progresse plus vite que vos intérêts, l'épargne perd tout de même du pouvoir d'achat. |
| Marchés émergents | Modéré | Les États et les entreprises endettés en dollars paient plus cher en refinançant cette dette, et les capitaux ont tendance à partir vers les États-Unis. L'effet n'est pas uniforme : la roupie indienne s'est même légèrement appréciée sur la même période. |
Le facteur chinois
Il est une autre pièce que peu de gens regardent : qui prête de l'argent aux États-Unis. Lorsque le gouvernement américain s'endette, il émet des bons du Trésor. La Chine a longtemps été l'un de ses plus gros acheteurs ; elle en détient aujourd'hui beaucoup moins.
Pourquoi c'est important. Si un gros acheteur cesse d'acheter, le Trésor doit proposer des taux d'intérêt plus élevés pour placer sa dette. Le rendement de l'obligation américaine à 10 ans a clôturé à 5,31 % le 5 octobre, son plus haut niveau depuis mai 2002, et s'établissait à 5,05 % le 28 octobre. Ce taux sert de référence pour les prêts immobiliers et les crédits dans une grande partie du monde. La Chine n'est que l'un des facteurs de cette hausse, aux côtés de l'inflation et des relèvements de taux de la Fed.
Ce que la Chine ne peut pas faire, c'est « imprimer des dollars » : seule la Fed les émet. En revanche, elle peut vendre de la dette américaine, ou cesser d'en acheter, et placer ses réserves dans d'autres actifs, comme l'or. C'est ce qu'on appelle la dédollarisation, et pour l'instant elle progresse lentement : le dollar reste la monnaie dominante du commerce et des réserves mondiales.
Ce que cela signifie dans votre région
Sur le site, cette section s'ouvrira automatiquement sur la région depuis laquelle vous lisez. Vous pouvez consulter les autres.
Un précédent
Entre mars 2022 et juillet 2023, la Fed a relevé son taux de quasiment zéro à 5,25 %–5,50 % pour freiner l'inflation. Le dollar a atteint en 2022 son plus haut niveau en 20 ans : l'euro est tombé sous la parité avec le dollar, la livre a touché un plus bas historique en septembre (sur fond de crise propre liée au budget britannique) et le peso chilien a dépassé les 1 000 pour un dollar, ce qui a conduit la Banque centrale du Chili à intervenir sur le marché en juillet. La leçon : quand la Fed relève ses taux, le reste du monde le ressent dans sa monnaie avant de le ressentir dans ses crédits. Aujourd'hui, le resserrement est bien plus modeste, d'un quart de point jusqu'à présent.
Ce que veut chaque acteur
| Acteur | Ce qu'il veut | Ce qu'il risque |
|---|---|---|
| La Fed (Warsh) | Ramener l'inflation de 3,7 % à 2 % sans provoquer de récession. | Trop relever les taux et freiner l'emploi, ou pas assez et laisser l'inflation s'installer. |
| Cook et Hammack | Relever les taux tout de suite, sans attendre. | Se retrouver en minorité si les prochaines données montrent un recul de l'inflation. |
| Maison Blanche (Trump) | Des taux plus bas, qui réduisent le coût du crédit et de la dette publique. | Que la pression sur la Fed soit perçue comme une ingérence et accroisse la défiance envers le dollar. |
| Autres banques centrales | Défendre leur monnaie sans étouffer leur propre économie. | Devoir maintenir des taux élevés plus longtemps que leur économie ne l'exige. |
| Marchés | Anticiper la prochaine étape : ils parient à environ 78 % sur une hausse en décembre. | Un revirement inattendu fait bouger brusquement les monnaies et les Bourses. |
| Chine | Dépendre moins du dollar et de la dette des États-Unis. | Que ses obligations perdent de la valeur si elle vend trop vite. |
Deux lectures de la pause
Les deux lectures ont un point commun : la Fed n'envisage pas de baisser ses taux. Pour votre portefeuille, cela signifie que le crédit cher et le dollar fort devraient probablement durer encore quelques mois. Il s'agit d'une analyse, non d'un fait établi.
Nos prévisions
À surveiller
- 29 octobre : décision de la Banque centrale européenne.
- 3 novembre : élections de mi-mandat aux États-Unis.
- 5 novembre : décision de la Banque d'Angleterre.
- 10 novembre : inflation d'octobre aux États-Unis. C'est la donnée la plus susceptible d'influencer la Fed.
- 8 et 9 décembre : dernière réunion de l'année de la Fed, avec de nouvelles projections économiques.
- 15 décembre : décision de la Banque centrale du Chili.
Chronologie
- Publication de l'analyse avec trois prévisions ouvertes.
Une prévision résolue jusqu'à présent, et elle s'est avérée juste (sommet européen, analyse du 14 octobre). Le compteur est mis à jour à l'échéance de chaque prévision.
Sources et méthode14 sources · faits séparés de l'analyse
Faits : Réserve fédérale (communiqués du 16 septembre et du 28 octobre, calendrier des réunions), Bureau des statistiques du travail des États-Unis (IPC de septembre, 14 octobre), département du Trésor des États-Unis (détenteurs étrangers d’obligations, système TIC, et courbe quotidienne des rendements), Freddie Mac (enquête sur les prêts hypothécaires du 22 octobre), Banque centrale européenne (taux directeurs et taux de change de référence), Banque d’Angleterre, Banque centrale du Chili (dollar observé et taux directeur), Fortune (18 et 28 octobre), CNN, ABC News et CBS News (28 octobre), et CME Group FedWatch (via Fortune).
Taux de change : comparaison entre le 15 septembre (veille de la hausse) et le 28 octobre, à partir des taux de référence de la BCE et du dollar observé de la Banque centrale du Chili.
Méthode : chaque prévision comporte une échéance et une règle de vérification objective. Les probabilités sont notre estimation, non une certitude. Si une prévision ne peut être tranchée clairement, nous l'indiquons comme non résoluble.
Autres articles
Sergio Garcia quitte le LIV Golf et affirme qu'il jouera sur le DP World Tour en 2027
Garcia quitte le LIV Golf pour le DP World Tour, vise un retour dans l'équipe d'Europe de Ryder Cup et n'exclut pas un éventuel retour sur le PGA Tour.
Le Salvador déploie des milliers de soldats en Haïti après la disparition de quatre militaires
Le Salvador a envoyé des milliers de soldats en Haïti après la disparition de quatre membres salvadoriens d'une force anti-gangs soutenue par l'ONU, à la suite d'une embuscade. Les deux gouvernements sont en désaccord au sujet de quatre corps remis par Haïti.
Des députés de l'opposition albanaise allument des fumigènes au Parlement lors d'un vote sur la banque centrale
Des membres de l'opposition ont rempli de fumée le Parlement albanais en tentant d'entraver un projet de loi sur la banque centrale, sur fond de manifestations menées depuis des semaines par des étudiants qui réclament la démission du Premier ministre Edi Rama.
Commentaires